Fiskal Buleleng Tertekan, Rencana Pinjaman Daerah Soroti Defisit dan Beban APBD
- account_circle Admin
- calendar_month 7 jam yang lalu
- print Cetak

info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Wakil Ketua DPRD Buleleng Nyoman Gede Wandira Adi menyebut keterbatasan fiskal menjadi alasan munculnya rencana pinjaman. Publik meminta keterbukaan soal nilai pinjaman, bunga, tenor, penggunaan dana, dan kemampuan pembayaran.
SINGARAJA — Kondisi fiskal Pemerintah Kabupaten Buleleng menjadi sorotan seiring munculnya rencana pembiayaan melalui pinjaman daerah untuk mendukung pembangunan dan pelayanan publik.
Wakil Ketua I DPRD Kabupaten Buleleng, I Nyoman Gede Wandira Adi, menyebut keterbatasan kemampuan fiskal daerah menjadi salah satu pertimbangan dalam rencana pembiayaan melalui perbankan.
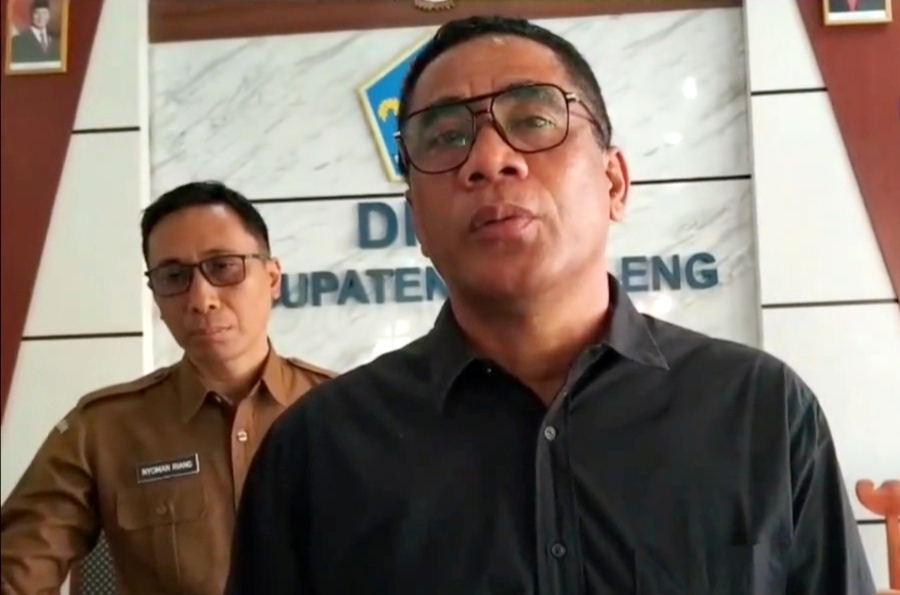
“Mengingat fiskal kita tidak mencukupi, kemarin itu yang direncanakan meminjam kepada bank. Tentu dampak dari pinjaman ini membuat APBD kita menjadi defisit,” ujar Wandira saat ditemui awak media di Kantor DPRD Buleleng.
Pernyataan tersebut muncul di tengah pembahasan perubahan anggaran Buleleng Tahun Anggaran 2026. Berdasarkan dokumen Rancangan Perubahan KUA-PPAS APBD 2026 yang disampaikan pada 23 September 2026, pendapatan daerah dirancang sebesar Rp2,64 triliun lebih, sedangkan belanja daerah sekitar Rp2,73 triliun lebih.
Dari postur tersebut, pemerintah daerah memproyeksikan defisit sebesar Rp96,32 miliar lebih. Defisit tersebut direncanakan ditutup melalui pembiayaan daerah neto. Dalam dokumen tersebut, penerimaan pembiayaan dirancang sebesar Rp96,32 miliar lebih dan tidak terdapat pengeluaran pembiayaan.
Angka tersebut berbeda dengan postur APBD 2026 yang dibahas sebelumnya. Dalam proses penyusunan APBD 2026, pendapatan daerah dirancang sekitar Rp2,60 triliun, sementara belanja daerah sekitar Rp2,85 triliun. Saat itu defisit diproyeksikan sekitar Rp234,1 miliar dan ditutup melalui pembiayaan daerah.
Perubahan angka tersebut menunjukkan bahwa kondisi fiskal Buleleng perlu dibaca berdasarkan dokumen anggaran terbaru, bukan hanya berdasarkan satu angka defisit. Terlebih, Badan Anggaran DPRD Buleleng bersama Tim Anggaran Pemerintah Daerah (TAPD) masih melakukan pembahasan terhadap Rancangan Perubahan KUA-PPAS 2026 pada 24 September 2026.
Dalam konteks itu, rencana pinjaman daerah menjadi bagian yang perlu dijelaskan secara terbuka kepada masyarakat. Publik berkepentingan mengetahui apakah pembiayaan yang dimaksud benar-benar berasal dari pinjaman perbankan atau sumber pembiayaan lainnya, mengingat dokumen Perubahan KUA-PPAS yang terbaru menyebut penerimaan pembiayaan sebesar Rp96,32 miliar lebih yang disesuaikan dengan SiLPA hasil audit BPK RI Perwakilan Provinsi Bali.
Pertanyaan mengenai sumber pembiayaan menjadi penting karena pinjaman daerah bukan hanya berkaitan dengan kebutuhan anggaran pada tahun berjalan. Kebijakan tersebut juga berpotensi menciptakan kewajiban pembayaran pada tahun-tahun berikutnya, sehingga perlu diketahui besaran pokok pinjaman, bunga, tenor, skema pembayaran, serta kemampuan APBD memenuhi kewajiban tersebut.
Masyarakat juga perlu mendapatkan penjelasan mengenai kegiatan yang akan dibiayai. Jika pinjaman digunakan untuk pembangunan atau peningkatan fasilitas pelayanan publik, pemerintah daerah perlu menyampaikan tujuan penggunaan dana, nilai proyek, tahapan pelaksanaan, serta indikator manfaat yang dapat diukur.
Keterbukaan tersebut juga penting untuk melihat ruang fiskal Buleleng setelah kewajiban pembiayaan dimasukkan ke dalam APBD. Dengan demikian, publik dapat mengetahui apakah kemampuan pemerintah daerah dalam membiayai pelayanan dasar dan program prioritas tetap terjaga selama masa pembayaran pinjaman.
Di sisi lain, defisit APBD tidak secara otomatis menunjukkan adanya pelanggaran. Dalam pengelolaan keuangan daerah, defisit dapat ditutup melalui penerimaan pembiayaan sesuai mekanisme dan ketentuan peraturan perundang-undangan. Karena itu, persoalan utamanya bukan sekadar ada atau tidaknya defisit, tetapi bagaimana defisit tersebut dibiayai dan bagaimana konsekuensinya terhadap kesinambungan fiskal daerah.
Pemkab Buleleng sebelumnya juga menyatakan bahwa penyusunan APBD 2026 diarahkan pada peningkatan PAD, efisiensi belanja, dan penataan kelembagaan di tengah penurunan dana transfer.
Dalam kondisi tersebut, optimalisasi pendapatan daerah menjadi salah satu faktor penting. DPRD Buleleng dalam pembahasan pengelolaan aset daerah juga mendorong pemerintah daerah mengoptimalkan aset untuk meningkatkan Pendapatan Asli Daerah (PAD).
Transparansi menjadi semakin penting karena pembahasan perubahan anggaran 2026 masih berlangsung antara DPRD dan eksekutif. Dokumen Rancangan Perubahan KUA-PPAS yang disampaikan pada 23 September 2026 masih menjadi bahan pembahasan untuk penyempurnaan Perubahan APBD 2026.
Karena itu, masyarakat Buleleng berhak memperoleh informasi yang utuh mengenai rencana pembiayaan daerah, mulai dari nilai pinjaman, sumber pembiayaan, bunga dan tenor, penggunaan dana, hingga proyeksi kemampuan pembayaran.
Keterbukaan data juga dapat membantu menghindari munculnya tafsir yang berbeda mengenai kondisi keuangan daerah. Publik dapat menilai kebijakan berdasarkan dokumen resmi, bukan berdasarkan rumor atau asumsi.
Pada akhirnya, kebutuhan pembangunan dan peningkatan pelayanan publik tetap menjadi bagian penting dalam kebijakan APBD. Namun, setiap keputusan pembiayaan yang menimbulkan kewajiban pada masa mendatang perlu disertai perhitungan kemampuan fiskal yang jelas dan dapat dipertanggungjawabkan.
Redaksi membuka ruang hak jawab dan klarifikasi kepada Pemerintah Kabupaten Buleleng, DPRD Buleleng, maupun pihak terkait lainnya sepanjang berkaitan dengan data dan substansi pemberitaan ini.
Editor – Ray



Saat ini belum ada komentar